Zähringer Brief September 2026
an den Sirenen-
klängen vorbei
An der Börse brachte der Sommer zunächst mehr vom Gleichen. Die anhaltend starke Gewinndynamik bestätigte sich auch in den Halbjahresabschlüssen. Sie ist inzwischen erfreulich breit abgestützt, obschon Technologie und Energie die wichtigsten Treiber bleiben. Die Investitionen in die KI-Infrastruktur fliessen nicht nur weiter, sie beschleunigen sich sogar. Der Chipdesigner Nvidia, das derzeit wertvollste Unternehmen der Welt, übertraf die hohen Erwartungen auch dieses Mal – mit einer Umsatzverdoppelung. Für das kommende Jahr stellte das Unternehmen ein weiteres Wachstum von 70% in Aussicht und hob damit die Prognosen deutlich an.
Ein zweiter ungebrochener Trend ist der Anstieg der langfristigen Zinsen in den Industrieländern. Er verteuert den Schuldendienst und sorgt für Aktionismus (vgl. Editorial). Unverändert ist auch die Lage im Nahen Osten: Die Hoffnungen auf ein Ende des Krieges blieben bislang unerfüllt.
Die Gewinnentwicklung beflügelt die Aktienmärkte und ermöglicht überdurchschnittliche Renditen. Zwischen Angst und Gier schlägt das Pendel in Richtung Gier aus. In diesem Umfeld lohnt es sich, den Verlockungen zu widerstehen, diszipliniert zu bleiben und auf Experimente zu verzichten. Odysseus liess sich an den Mast binden, bevor er den Sirenen begegnete, weil er wusste, dass er ihrem Gesang nicht würde widerstehen können.
Rekorde und Rückschläge
Neben den anhaltenden Trends brachte der Sommer auch spektakuläre Ereignisse. So setzte zum Beispiel der Börsengang von SpaceX neue Massstäbe. Das Unternehmen von Elon Musk nahm beim grössten IPO der Börsengeschichte rund CHF 60 Mrd. auf und wurde zum Ausgabepreis mit rund CHF 1.44 Billionen bewertet. SpaceX ist in vielerlei Hinsicht ein aussergewöhnliches Unternehmen. Es hat den Raumtransport mit wiederverwendbaren Raketen revolutioniert, betreibt mit Starlink eines der grössten Satellitennetzwerke der Welt und ist seit der Übernahme von xAI Anfang 2026 auch im Bereich der KI-Infrastruktur aktiv. Kaum ein Unternehmen verkörpert den gegenwärtigen Technologieoptimismus so stark. Im Gegensatz zu anderen Technologieschwergewichten sind die Umsätze allerdings noch bescheiden, die Verluste gross und die Gewinnschwelle weit entfernt. Trotzdem waren das Interesse am Börsengang riesig und der Start fulminant. Wie die untenstehende Grafik zeigt, erreichte die Marktkapitalisierung vier Tage nach der Publikumsöffnung bereits CHF 2.41 Billionen. Zu diesem Zeitpunkt war SpaceX nahezu gleich viel wert wie alle in Deutschland kotierten Unternehmen zusammen. Ein einzelnes Unternehmen wog damit gleich viel wie der gesamte Aktienmarkt der grössten Volkswirtschaft Europas.
SpaceX: Veränderung der Marktkapitalisierung seit dem Börsengang
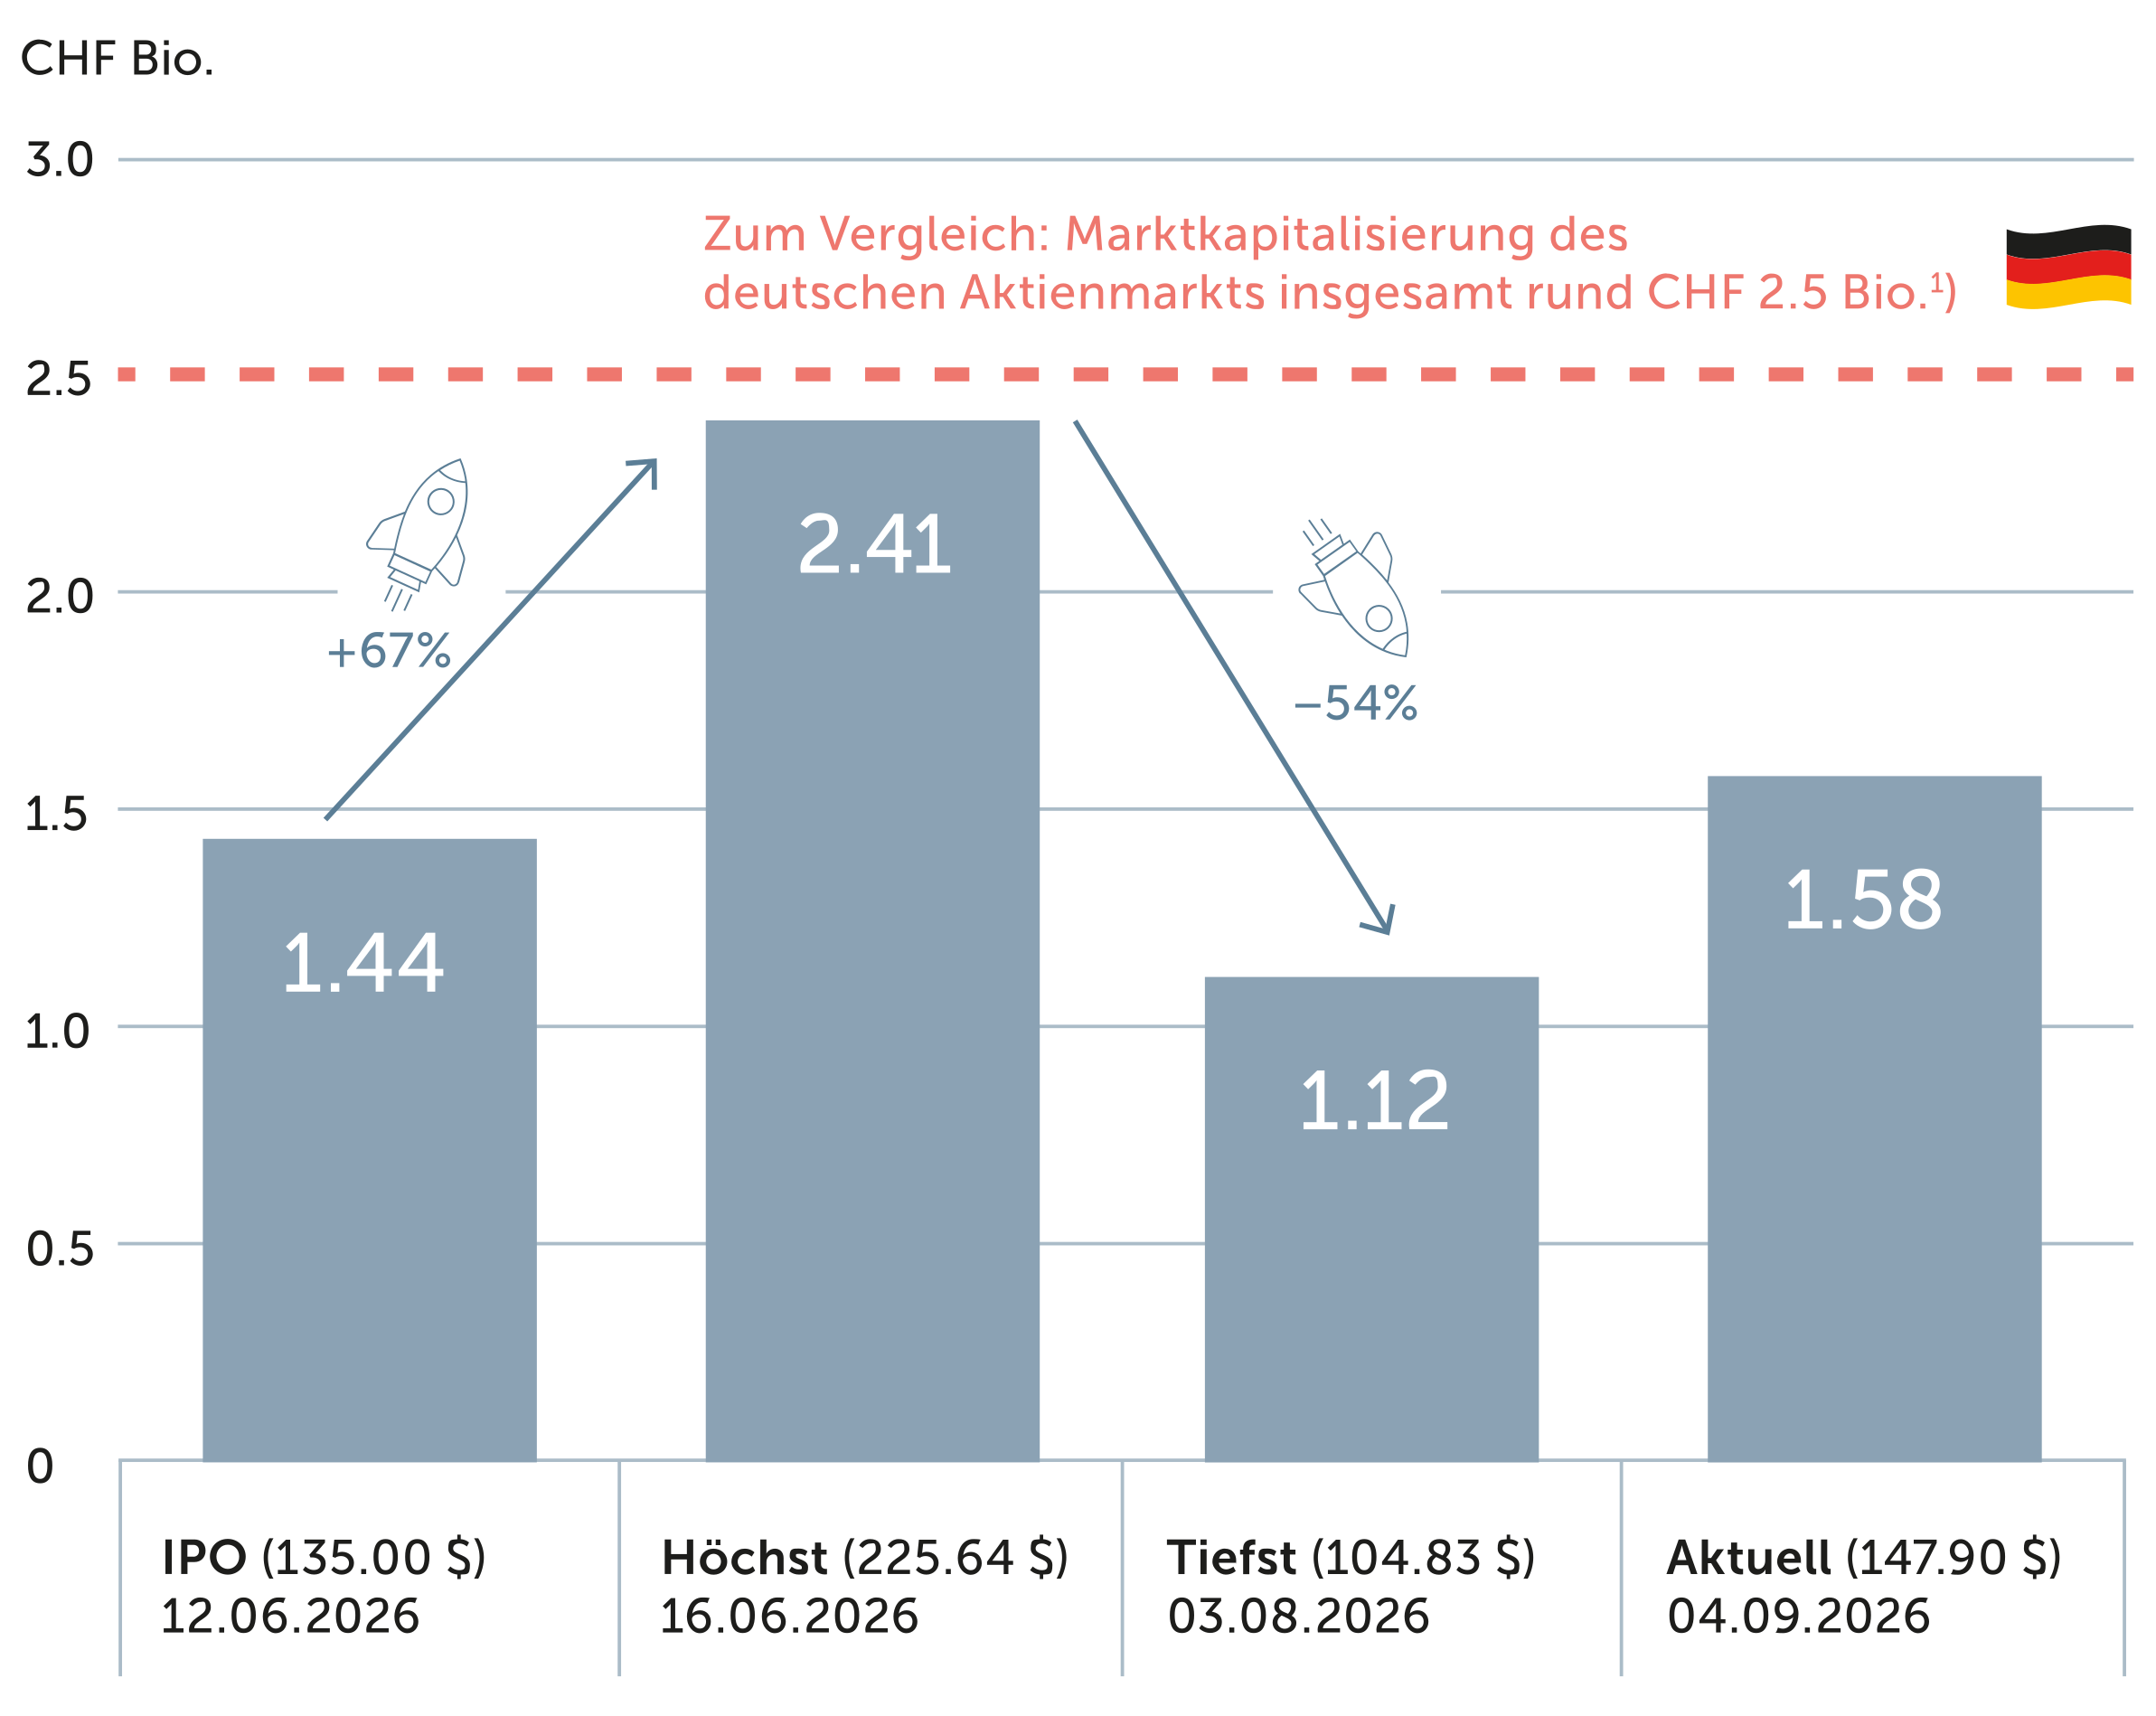
Unmittelbar nach dem Börsengang beschaffte sich SpaceX zudem Fremdkapital in zweistelliger Milliardenhöhe in verschiedenen Tranchen mit Laufzeiten von 5 bis 30 Jahren. Dank des Investment-Grade-Ratings war dies zu vorteilhaften Konditionen möglich. Auch zahlreiche Aktienanalysten beurteilen das Unternehmen auffallend wohlwollend. Die überwiegende Mehrheit rät zum Kauf. Die grosse Spannbreite der Kursziele zeigt aber, wie stark der heutige Wert von Annahmen über weit in der Zukunft liegende Geschäftsfelder abhängt. Dies widerspiegelt sich auch im Kursverlauf der Aktie, der von enormen Schwankungen geprägt ist. Rund sieben Wochen nach dem IPO erreichte der Kurs seinen vorläufigen Tiefststand. Mehr als die Hälfte der Marktkapitalisierung oder rund CHF 1.3 Billionen lösten sich zwischenzeitlich in Luft auf.
Bemerkenswert ist, wie wenig der heftige Kursrückgang eines derart vielbeachteten IPOs auf den Gesamtmarkt abfärbte. Einzig Aktien mit KI-Bezug standen unter Druck und stürzten den Hedgefonds «Situational Awareness» in Turbulenzen. Gegründet vom heute 24-jährigen Leopold Aschenbrenner, einem ehemaligen OpenAI-Mitarbeiter, wuchs der Hedgefonds des «KI-Wunderkinds» innert zwei Jahren von einem Startkapital von USD 225 Mio. auf über USD 20 Mrd. an und erzielte allein im ersten Halbjahr eine Rendite von 400%. «Was weiss dieses Wunderkind, das die Börse nicht weiss?», fragte die «NZZ am Sonntag» noch im Juni. Selbst bei einer zweifellos geschickten Auswahl der Investitionen sind solche Renditen nur durch erheblichen Einsatz von Fremdkapital möglich. Im Juli korrigierten vor allem die Halbleiterwerte deutlich, was nach einem beeindruckenden Lauf nichts Ungewöhnliches ist. Dem hochgehebelten Fonds wurde die Korrektur zum Verhängnis. Damit die ausstehenden Kredite noch bedient werden konnten, mussten sämtliche Aktienpositionen liquidiert beziehungsweise an einen anderen Hedgefonds verkauft werden. Nach einer der grössten Aktientransaktionen in der Geschichte der Wall Street resultierte eine Monatsrendite von minus 67% und nicht zum ersten Mal tauchte die Frage auf, wie es möglich sein konnte, ein so konzentriertes Portfolio so stark zu hebeln.
Was haben diese Ereignisse mit unserer Vermögensverwaltung zu tun? Die einfache Antwort lautet: Wenig bis gar nichts. Genauso wenig wie manch andere durchaus spannende Dinge wie Kryptowährungen, derivative Finanzinstrumente, illiquide Privatmarktanlagen oder das nächste grosse Anlagethema, das den schnellen Reichtum verspricht. Eine finanztheoretisch fundierte Vermögensverwaltung setzt nicht darauf, immer überall dabei zu sein, sondern auf Risiken, die entschädigt werden.
Spekulieren vs. Investieren
Die beiden Beispiele führen letztlich zur Kernfrage, was Spekulieren von Investieren unterscheidet. Für uns liegt der entscheidende Unterschied darin, worauf die Renditeerwartung beruht. Wer spekuliert, wettet primär darauf, kurzfristige Preisbewegungen richtig vorwegzunehmen. Etwa die unmittelbare Kursreaktion nach einem mit Spannung erwarteten Börsengang oder die mit viel Fremdkapital unterlegte Wette, dass sich an der Börse ein Trend fortsetzt. Das ist Glückssache und kann im Totalverlust enden.
Mit uns anvertrauten Vermögen Wetten einzugehen, darf nicht unsere Aufgabe sein. Unser Vermögensverwaltungshandwerk besteht darin, mit unseren Kundinnen und Kunden eine sorgfältig formulierte individuelle Anlagestrategie zu erarbeiten, die auf die jeweilige Risikofähigkeit und -bereitschaft abgestimmt ist, und die anvertrauten Gelder anschliessend gemäss diesen Vorgaben zu investieren. Wer investiert, beteiligt sich an der langfristigen wirtschaftlichen Wertschöpfung eines Unternehmens beziehungsweise im Vermögensverwaltungskontext vielmehr an einem regional und nach Branchen diversifizierten Portfolio von Unternehmen. Für die Bereitstellung von Kapital und das Tragen wirtschaftlicher Risiken wird man bei Beteiligungspapieren über die Zeit mit einer Risikoprämie entschädigt. Kursschwankungen und Unsicherheit gehören beim Investieren unweigerlich dazu. Wer diese jedoch mit Geduld und Disziplin erträgt, kann diese Risikoprämie systematisch ernten und die höhere Renditeerwartung im Vergleich zu anderen Anlageklassen realisieren. Diszipliniertes langfristiges Investieren ist nicht aufregend und spektakulär, dafür aber erfolgversprechend und effektiv.
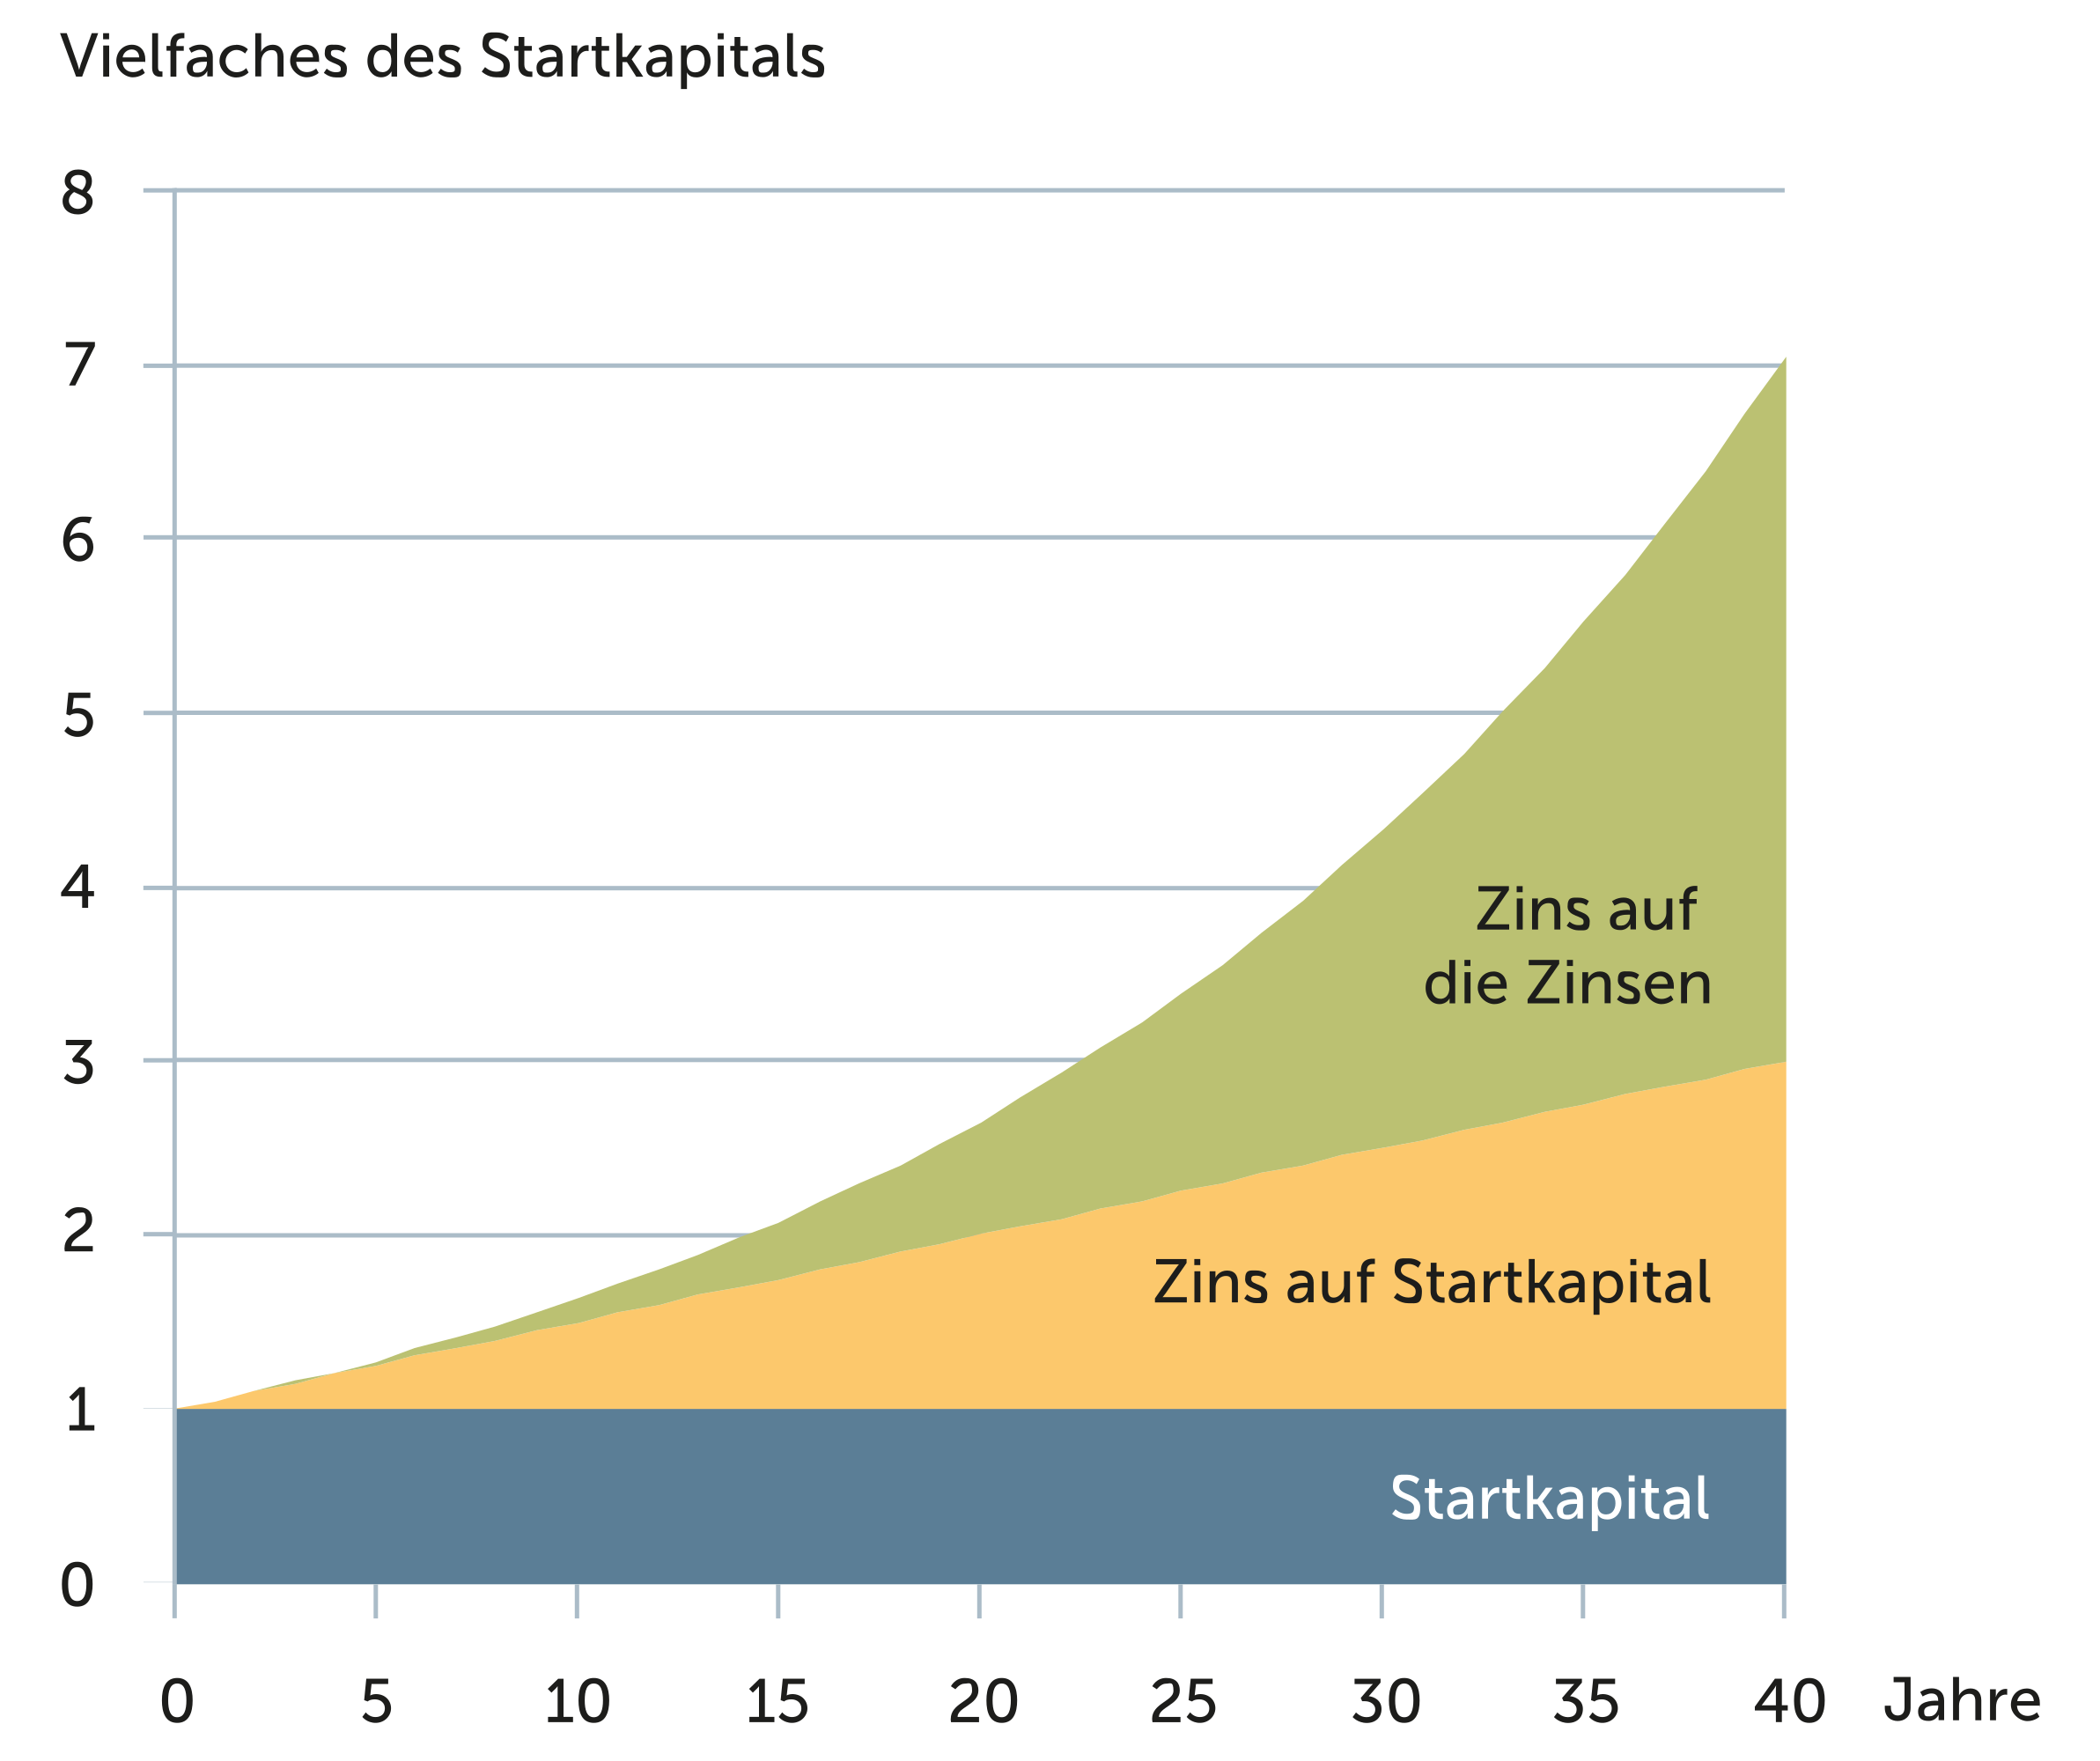
Wirksam auch deshalb, weil man auf einen mächtigen Verbündeten zählen kann, der still im Hintergrund arbeitet und über die Zeit immer mehr Kraft entwickelt: den Zinseszins. Die untenstehende Grafik zeigt die Wertentwicklung eines Startkapitals von einem Schweizer Franken bei einer jährlichen Rendite von 5% in drei Schichten: Das ursprüngliche Startkapital, die darauf erwirtschafteten Zinsen und – als oberstes Band – die Zinseszinsen.
Die Kraft des Zinseszinses
Diese Kraft verlangt weder kurzfristige Prognosen noch den vermeintlich perfekten Einstiegszeitpunkt. Sie verlangt nur Zeit und die nötige Gelassenheit, die zwischenzeitlichen Wertschwankungen zu ertragen.
Der US-Ökonom und Nobelpreisträger Paul Samuelson brachte es sinngemäss so auf den Punkt: Investieren sollte eher so sein, wie der Farbe beim Trocknen oder dem Gras beim Wachsen zuzusehen. Wer Aufregung sucht, solle besser das Casino besuchen.
Das Bonmot täuscht allerdings darüber hinweg, wie faszinierend es ist, Unternehmen zu verfolgen, wie sie sich immer wieder neuen Gegebenheiten anpassen, Probleme lösen, Innovationen vorantreiben und dabei Wert schaffen. Als Befürworter von Direktanlagen bevorzugen wir allerdings, wenn diese Innovationskraft in der Realwirtschaft stattfindet und nicht in der Form von «Financial Engineering» und Bankerfindungen. Hohe Renditen bei tiefen Risiken bleiben eine Illusion. Es gibt keine Abkürzungen. Deshalb gilt unverändert: Kurs halten und nicht ablenken lassen.
Portfolioimplikationen
An den Sirenen-
klängen vorbei
Gerne stellen wir Ihnen an dieser Stelle zwei Anlagemöglichkeiten vor, die unsere Selektionskriterien für ein diversifiziertes Wertschriftenportfolio erfüllen.